

美東時間2026年10月28日,美國聯邦準備理事會(Fed)結束了為期兩天的利率決議會議,最終以10比2的投票結果,決定將基準利率維持在3.75%至4.00%區間。儘管美國第三季經濟成長率衝上3.4%,且由伊朗戰爭引發的能源危機與AI投資熱潮持續推升通膨壓力,Fed仍選擇在11月3日美國期中選舉的前夕「暫停升息」。
按兵不動的Fed,與內部的鷹派異議
根據美國財經媒體《CNBC》報導,Fed公開市場委員會(FOMC)在此次會議中,以10比2的票數決議凍結利率,暫停了自9月份啟動的三年來首次升息(調升一碼,也就是0.25%)步調。Fed在會後聲明中明確指出,「通膨率依然居高不下。」(Inflation remains elevated),並強調「累積更多資訊將有助於委員會確定適當的政策立場,以確保通膨回落至2%的目標」。
在此次決議中,兩名投下反對票的理事為經濟學家庫克(Lisa Cook)與克里夫蘭聯邦準備銀行現任總裁哈麥克(Beth Hammack),兩人皆主張應立即升息一碼。這是庫克自2022年由前總統拜登提名上任以來,首次投下反對票;《CNBC》指出,庫克當前正處於風波之中——現任總統川普正試圖將其解職。
《紐約時報》記者史密斯(Colby Smith)分析指出,Fed的這次「按兵不動」,本質上是一場高風險的賭博。Fed官員認為,在進一步採取行動前,央行擁有適當的時間與彈性來收集更多經濟數據;但前Fed經濟學家、現任New Century Advisors首席經濟學家薩姆(Claudia Sahm)對《紐約時報》警告,「等待並非毫無代價。如果Fed發現通膨的上行風險變成現實,未來將不得不採取更為激進的手段,屆時造成的經濟震盪將更為劇烈。」
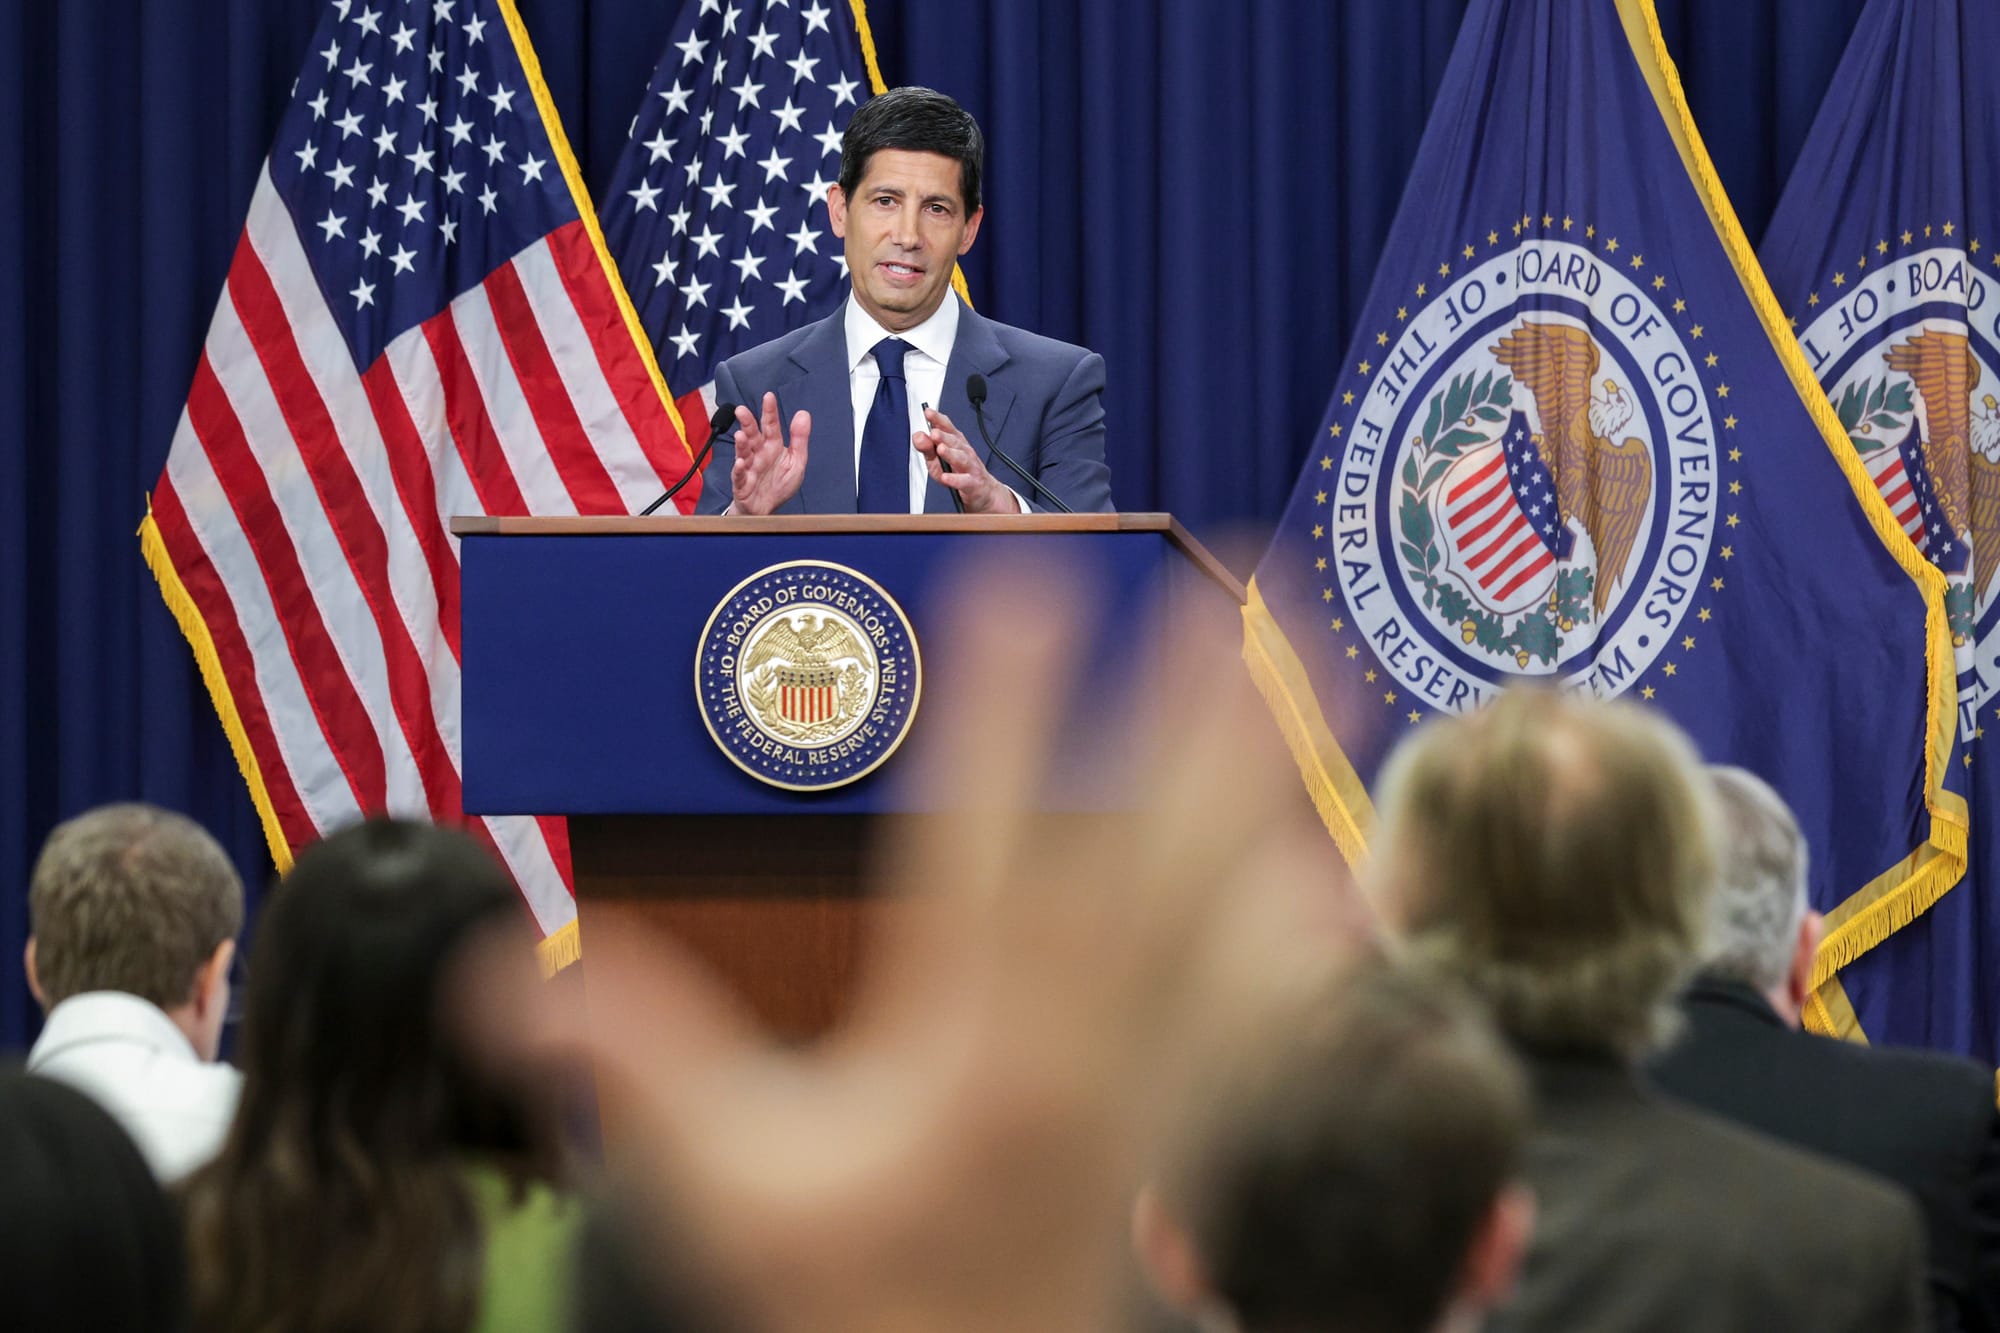
此外,Fed主席華許(Kevin Warsh)亦在宣布維持利率不變的記者會上,另宣布了一項歷史性的制度改革:自2027年起,FOMC每年8次會議中,將有一場會議專門討論長期貨幣政策戰略,期間不進行利率投票也不發表政策聲明。此舉將使實際決定利率的會議減少至7次(2028年進一步減至6次),打破自1981年以來延續數十年的常規。
期中選舉與Fed的「戰術性暫停」
本次利率會議的時間點極為敏感——距離決定國會控制權歸屬的美國期中選舉(11月3日)僅剩數日。
《華爾街日報》首席經濟評論員艾普(Greg Ip)分析,雖然華許在記者會上極力澄清「在與同事的討論中完全沒有提及政治」,但政治現實無疑影響著決策層的思維。艾普指出,雖然Fed並無在選前暫停行動的明文規定,但在政治情勢極度敏感的時刻,若無迫切升息的緊急性,央行傾向於等待環境氛圍冷卻。
艾普進一步表示,自川普重新執政以來,貨幣政策隨時處於政治高壓之下。川普先前曾多次猛烈抨擊Fed前主席鮑威爾(Jerome Powell),並公開要求Fed大幅降息。川普當初提名華許接任主席,正是期待華許能推動更為鬆綁的利率政策。
而此前,華許在2026年9月份才剛主持了一次全員一致通過的升息決策,已經展現了獨立性。若華許在期中選舉前數天再次強行升息,必將引發川普及共和黨陣營的劇烈反彈,進而耗損Fed未來的政治資本。因此,透過本次「暫停升息」,華許在不放棄抗通膨使命(市場普遍預計12月仍會升息)的前提下,成功鈍化了政治權力對Fed獨立性的直接衝擊。
事實上,華許的任命過程本身也經歷過政治風波。華許資歷出色,2006年時就以僅35歲之齡,被時任總統小布希提名為Fed理事,成為Fed史上最年輕的理事。但是當川普於2026年1月提名華許接替鮑爾出任Fed主席時,司法部同時在調查前主席鮑威爾,而共和黨參議員蒂利斯(Thom Tillis)為了表達對調查的不認同,也在銀行委會裡阻撓對華許的任命案。
直至2026年4月司法部終止調查後,華許才在國會通過提名。隨後在5月13日,參議院以54比45票的極小差距,通過對華許的主席任命,創下美國歷史上Fed主席確認投票分歧最大的紀錄。
華許長期被視為貨幣政策的「鷹派」人物。他上任後多次批評Fed以前過度依賴「前瞻指引」(Forward Guidance)。面對通膨頑疾,華許公開宣稱Fed正在開立「新型貨幣藥方」(New monetary medicine)以控制物價,並直言,「如果有人認為我們會容忍通膨停留在3%左右的高位,我們要澄清這種誤解。」
然而,華許的政治算計在於,如何擺盪於川普的降息期待,與市場的抗通膨需求之間。據《華爾街日報》資深記者蒂米羅斯(Nick Timiraos)分析,華許正試圖建立一種「不提供預先承諾、全憑數據說話」的彈性溝通風格。
美國當前經濟情況與通膨態勢
升息的現實壓力確實存在,美國商務部經濟分析局(BEA)發布的最新數據顯示,美國2026年第三季實質國內生產毛額(GDP)年化成長率高達3.4%,遠超華爾街分析師預期的3.1%至3.2%。
這波強勁成長主要由AI 投資熱潮和美國消費者的消費韌性所驅動,首先是企業在資料中心與高科技設備上的支出暴增,推動第三季私人固定投資大幅躍升9.4%,創下2020年疫情復甦以來的最大增幅。高盛(Goldman Sachs)近期預測,美國AI相關投資規模將達到GDP的1.9%。
消費者方面,《金融時報》報導指出,美國的個人消費支出成長 3.8%,顯示消費者在面對高物價時仍展現出極強的消費意願。Edward Jones首席經濟學家詹姆斯‧麥坎(James McCann)對此表示,「強悍的美國消費者與初興的AI投資熱,正持續推動美國經濟以高於趨勢的速度擴張。」
然而,亮眼的GDP數字背後,掩蓋了嚴峻的通膨現實與K型經濟分化——受伊朗戰爭引發的全球石油與柴油價格暴漲影響,美國9月消費者物價指數(CPI)同比衝上3.7%;而Fed最看重的個人消費支出(PCE)物價指數年增率亦攀升至3.6%。
此外,儘管美國失業率維持在低位,但9月新增非農就業僅2.9萬人,且扣除通膨後的實質每小時薪資已連續6個月下降。低收入家庭受到能源與食品價格上漲的打擊最為沉重。KPMG 首席經濟學家斯旺克(Diane Swonk)直言,「經濟雖然展現出驚人的韌性,但許多普通民眾根本感受不到——因為累積的通膨是真實存在的,物價對太多人來說依然太高。」
Fed決議後的市場影響與未來政策展望
聯準會「暫停升息」的決策公布後,金融市場反應可謂錯綜複雜。先是政策敏感的美國2年期國債殖利率微幅下跌4個基點至4.70%;然而,長天期國債殖利率卻略有上升,顯示債券市場對長期通膨風險依然存在疑慮。
根據CME Group的FedWatch工具顯示,期貨市場預測Fed於12月FOMC會議上繼續升息一碼的機率,已飆升至85%左右,並預計2027年初可能還會再升息一至兩次。高盛資產管理公司全球固定收益主管海格(Kay Haigh)也明確表示,「我們預計Fed將在 12 月恢復升息。」
華許則針對 AI 熱潮與利率關係提出了獨特見解,他反駁了市場上「AI產業有充沛現金流、對高利率免疫」的傳統說法,強調「利率會滲透進各個縫隙(Interest rates get in the cracks),直接或間接影響幾乎所有事物。」
《華爾街日報》報導指出,隨著越來越多科技公司為建構AI基礎建設與資料中心,轉向債券市場融資,借貸成本的高漲已開始讓風險較高的企業承受壓力。另一方面,高利率正對房屋市場、家電製造業(如惠而浦公司預期虧損)及低收入消費者造成嚴重打擊。UBS首席美國經濟學家平格爾(Jonathan Pingle)形容,「Fed現在簡直需要兩種利率——一種給火熱的AI產業與股市,另一種給其他所有承受壓力的實體經濟。」
Bianco Research 總裁比安科(Jim Bianco)則更直接提出質疑:在GDP與通膨雙雙高於預期的背景下,Fed為何不立即升息?
這正是華許面臨的核心挑戰,若12月前公布的通膨數據未能如期降溫,Fed將不得不再次開立「貨幣猛藥」;屆時,在期中選舉塵埃落定後,華許與Fed將面臨更為嚴峻的抗通膨硬仗。