

2026年美國期中選舉落幕,民主黨在參眾兩院同步席捲過半席次,開創了近年來罕見的國會大翻盤。這場政治地震在金融市場引發的連鎖反應,卻遠超投資者的預期。選舉結果揭曉次日、美國時間11月4日,市場一度因大選懸念迅速消除、政局確定性提升而出現紓解性慶祝行情,標普500指數(S&P 500)單日上漲1.6%,以科技股為主的納斯達克100指數(Nasdaq 100)也上揚0.9%。但樂觀情緒轉瞬即逝,隨之而來的是美股市場全面暴跌,與全球科技股的恐慌性拋售。
11月5日,投資者審視民主黨全面控制國會後的政策意向,以及部分州的公投結果,市場情緒急轉直下。標普500指數單日暴跌4.36%,創下自2025年4月「解放日」關稅效應以來的最大單日跌幅;納斯達克指數更是狂瀉5.52%,跌幅堪比2020年3月全球Covid-19疫情爆發初期以及2025年4月市場恐慌的極端水準。華爾街股市市值單日蒸發了高達3.2兆美元,費城半導體指數更重挫12%,寫下歷史上第二大單日跌幅紀錄,科技股掛帥的亞洲股市亦血流成河。
雖然11月7日美股主要指數(標普、費半、納斯達克等)收紅,但投資人未敢轉向樂觀。而輝達(Nvidia,英偉達)創辦人黃仁勳捲入「中國女間諜」風暴而遭受美國情報單位調查,更為科技股前景蒙上更多不確定性。
美股為何暴跌?
美國智庫「外交關係協會」(CFR)指出,華爾街的集體恐慌之所以觸發,其核心因素在於市場對AI產業未來資本支出與基礎建設擴展的極度疑慮。
過去兩年多來,由於AI快速崛起和資料中心的需求,科技股翻漲數倍,但在2026期中選舉,全美高達10個州通過了限制資料中心擴建的地方公投案,同時多位以反對資料中心無序擴張為訴求的民主黨候選人順利當選州長與國會議員,市場對AI產業未來成長的預期因此蒙上陰影。
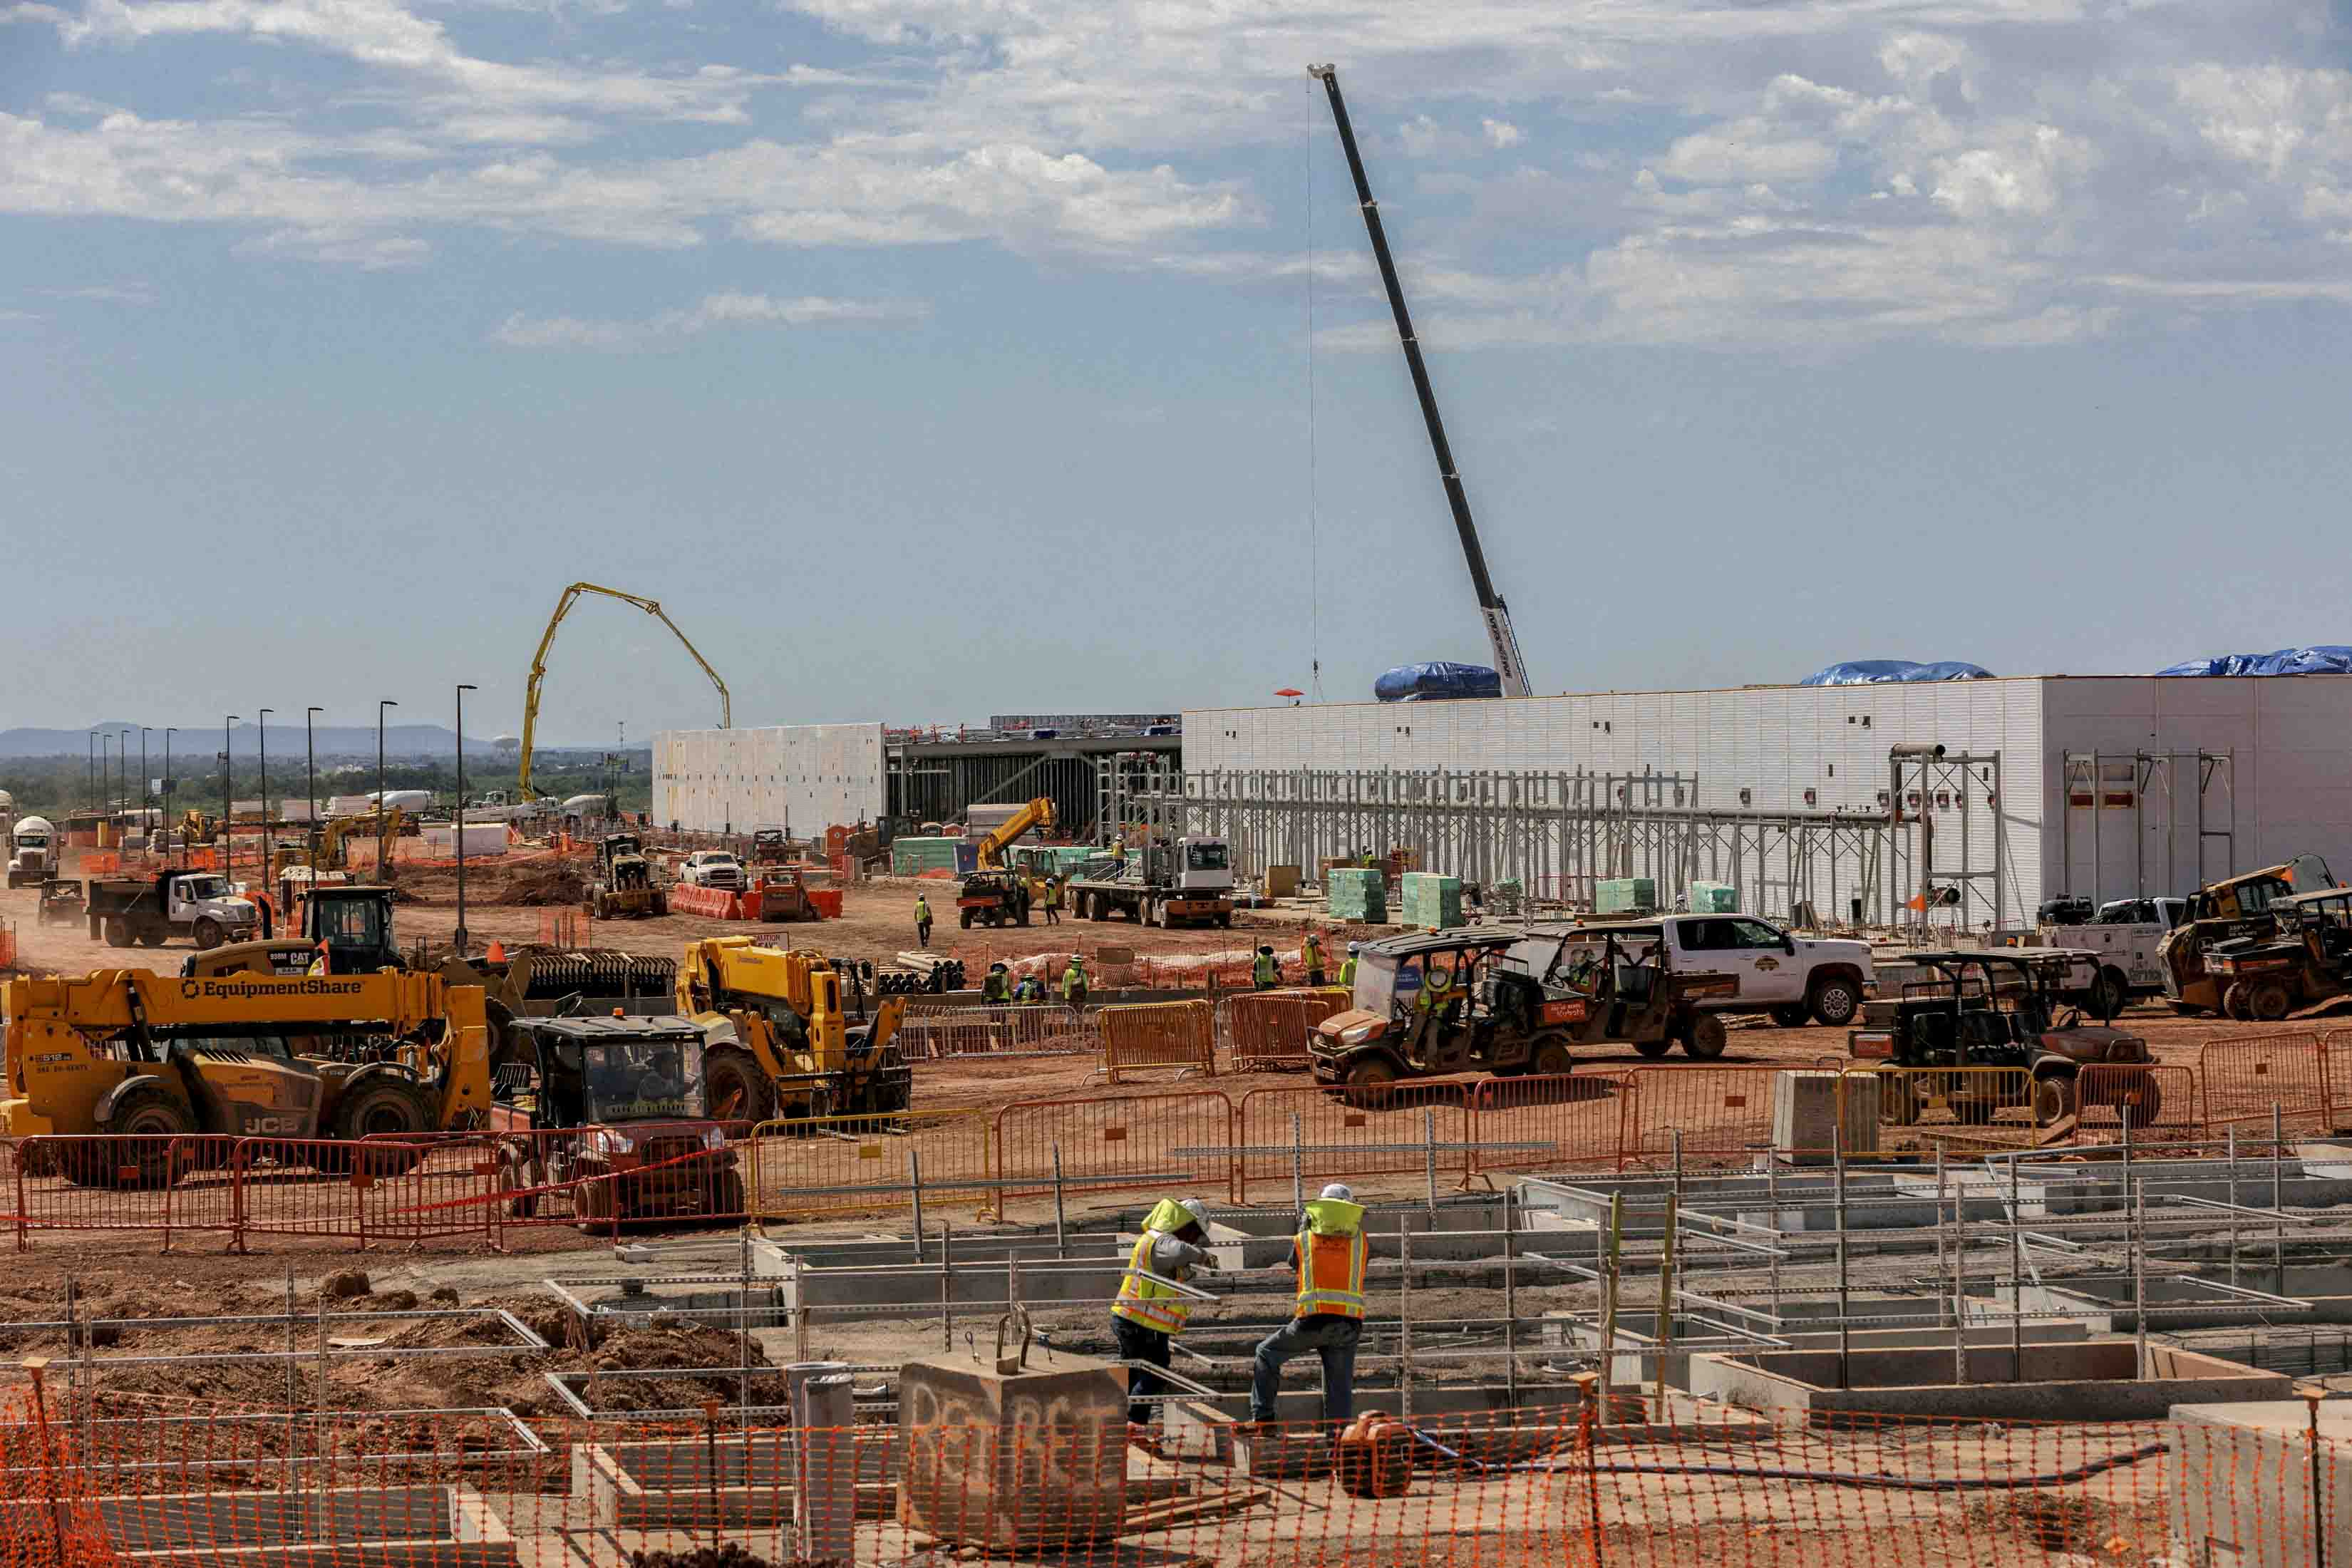
例如,擊敗現任德州州長阿博特(Greg Abbott)、終結共和黨在德州30多年執政的希諾霍薩(Gina Hinojosa),便是反對AI資料中心擴張的新科州長之一——而德州可是占了全美AI資料中心產能預估的25%。《德州論壇報》報導,希諾霍薩當選後隨即重申將暫停資料中心建置,直到德州立法機構1月開會,「以便德克薩斯人可以坐在談判桌上,決定資料中心是否、以及如何進入他們的社區。」她主張禁止資料中心獲得稅務減免、要求資料中心保護社區水資源、保障現有居民不承擔更高的電費,並終止開發商與地方政府簽署保密協議(NDA)等。
俄亥俄州新任州長阿克頓(Amy Acton)也擊敗了共和黨對手拉馬斯瓦米(Vivek Ramaswamy),成功讓俄亥俄州變天。她的政策主張是在全州建立嚴格的電力與水資源使用標準前,暫緩所有新資料中心項目的審查批准。此外,根據辛辛那提公共廣播電台《WVXU》報導,在俄亥俄州Trenton社區,選民更以高達80%的贊成票通過禁令,直接攔截了亞馬遜(Amazon)原定投資20億美元的資料中心園區計畫。
《華爾街日報》指出,全美多個州的地方居民與年輕選民,普遍對資料中心帶來的高昂能源成本、土地資源擠壓以及潛在環境影響表達強烈不滿。市場投資者迅速意識到,民主黨主導的國會與地方政府極可能對資料中心的建置祭出更嚴格的法規限制,從而拖慢全美AI基礎建設的鋪設進度。
AI「泡沬破裂」疑慮蔓延
近年美股的繁榮高度依賴少數AI科技巨頭推動。截至2026年10月底,標普500指數中前八大AI相關企業(蘋果、輝達、微軟、Alphabet、亞馬遜、Meta、特斯拉與博通)總市值已占該指數整體市值至三分之一以上。因此,當市場對AI基礎建設放緩形成共識時,科技龍頭股首當其衝。
在政策陰霾下,記憶體晶片龍頭美光(Micron)股價在兩天內狂跌23%,新興雲端資料中心運算業者CoreWeave大跌19%,晶片巨頭輝達與博通(Broadcom)亦雙雙暴跌12%。《路透社》引述部分市場分析人士指出,過去數年全球預估AI投資狂潮會在2025至2032年間累積高達10兆美元,這股狂潮是否過熱,本就有龐大的估值修正壓力,期中選舉的政策轉向恰恰成為引爆過熱部位多頭踩踏的導火線。
除了基本面焦慮,市場結構性的技術賣壓進一步放大跌幅。以追蹤紐約證券交易所半導體指數3倍槓桿的SOXL ETF為例,該ETF在11月5日單日崩跌超過37%。巨幅波動觸發了大規模的保證金補繳通知(Margin Calls),迫使槓桿投資者被迫拋售股票平倉。
聯邦準備理事會(Fed)又是另一個變因。《華爾街日報》分析,民主黨掌控參議院,徹底封鎖了總統特朗普企圖掌控Fed的野心。雖然現任主席華許(Kevin Warsh)是特朗普任命,但在民主黨控制的參議院下,川普無法再強行安插其他黨派色彩濃厚的理事填補空缺。
華許領導下的聯準會因通膨擔憂,已於9月實施自2023年以來首次升息,並在10月維持利率不變,市場預期12月可能再度升息。缺乏政治控制力的白宮無法強迫Fed降息,《路透社》指出,若中東戰爭等地緣政治因素導致能源價格居高不下,美股將面臨高利率與成長放緩交織的「滯脹」(停滯性通膨)威脅。
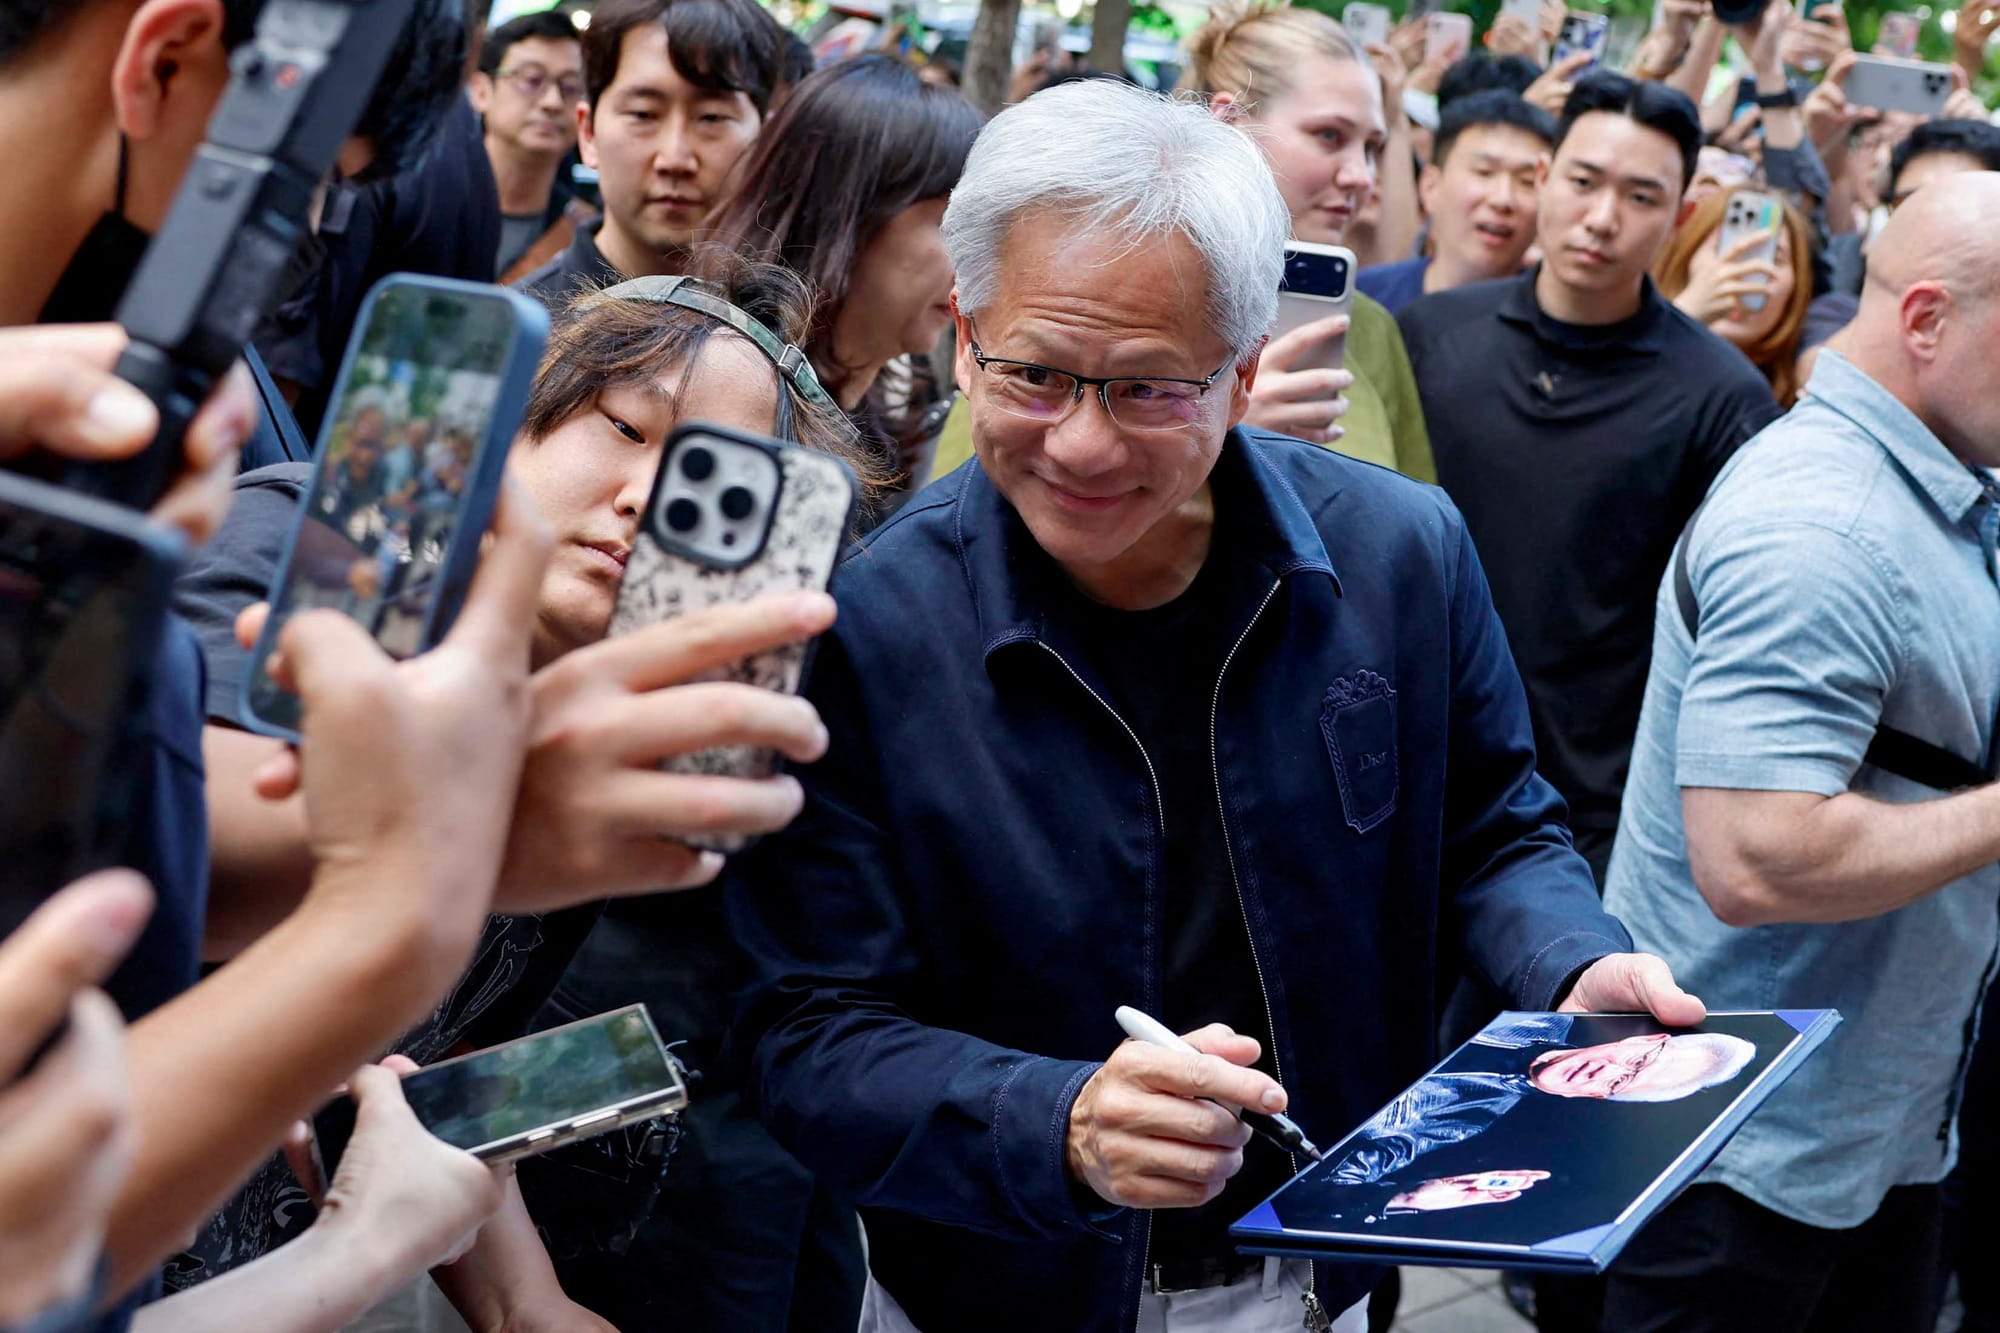
輝達創辦人黃仁勳此時爆出的風流韻事,也成為AI科技股的不穩定因素之一。起初是一名經常出現在黃仁勳身邊的女子黃樂(Alice Huang),被美國情報機構查出受中國國家安全部吸收,任務是蒐集黃仁勳與美國AI晶片的情報,以及設法讓黃仁勳遊說華府,允許輝達把先進GPU出口到中國。
《金融時報》披露,美國官員認定黃仁勳與黃樂之間存在浪漫關係,美國眾議院三大委員會已聯名要求黃仁勳在11月18日出席閉門說明。11月8日,黃仁勳以公開信承認自己發生外遇,表示自己對不起家人以及公司。
輝達已啟動內部獨立調查,由外部法律單位協助,黃仁勳表示將全力配合。輝達董事會表示,目前沒有理由認為國家安全或公司機密已遭洩露,並對黃仁勳的領導能力表達信心。輝達將於11月17日公布第三季度財報,屆時市場對業績的反應加上國安因素影響,會否又帶來另一場股價震盪,令全世界投資人繃緊神經。
亞洲股市的半導體重災區,與中國市場的獨特防禦
華爾街對AI資本支出的悲觀預期,亦迅速透過全球半導體供應鏈傳導至亞太地區,導致亞洲主要科技股市同步遭遇震盪。
韓台日半導體鏈首當其衝,香港阿伯丁(Aberdeen)中國股票主管Nicholas Yeo向《金融時報》指出,「亞洲市場出現的全面修正完全由美國引發,韓國與台灣企業對美國資本支出的曝險極高,是目前的焦慮核心。」
韓國綜合股價指數(Kospi)重挫,其中佔指數近半權重的三星電子(Samsung Electronics)與SK海力士(SK Hynix)遭大舉拋售。首爾Life Asset Management主席Chaiwon Lee分析,美國的資料中心建設延宕,將直接減少對高效能記憶體晶片的需求。
身為晶片重鎮的台灣,代工龍頭台積電(TSMC)與供應鏈夥伴無一倖免,台股指數在11月5日、6日就下跌了3247點(約7.56%),且在11月6日盤中一度創下史上最大盤中跌點,暴跌3737.67點。
曾在2026年6月成為日本市值最高企業的指標性記憶體大廠鎧俠(Kioxia),股價自高點以來已累計暴跌超過70%。
值得注意的是,相較於韓台日,中國科技板塊對美國直接資本支出的依賴度較低,且中國政府在期中選舉前後展開極為強力的救市行動。《金融時報》報導,中國為遏制股市頹勢(上證滬深300指數10月暴跌8.5%,創下十多年最差單月表現),中國證監會對投資銀行發出非正式的「窗口指導」,暫停新股上市(IPO)及大股東大規模減持,試圖凍結市場流動性供給。包括晶片巨頭長江存儲(YMTC)在內的大型IPO案均被推遲。
且在11月首週,中國政府相關「國家隊」資金大舉湧入,追蹤科創50(Star 50)與創業板(ChiNext)等科技指數的9檔ETF在週二錄得單日高達115億美元淨流入,創下歷史第二大單日護盤紀錄。11月4日,科創50指數與創業板指數分別暴漲9.9%與6.4%,香港上市的中國AI實驗室如Z.AI與MiniMax亦分別大漲9.6%與7.5%。
然而,外資與機構投資者對這種高度依賴政府干預的模式看法分歧。木星資產管理(Jupiter AM)基金經理康拉德Sam Konrad直言,「這證明中國股市過度依賴政府支持,長期來看,這種體制並未能將經濟成長有效轉化為企業盈利成長。」Capital Economics分析師Thomas Mathews也指出,若無實質提振盈利與總體需求的財政政策,單純限制售股與國家隊買盤難以帶來持久的反轉。
未來股市與AI發展展望
投資者最關心的莫過於:這場暴跌究竟是短期過熱修正,還是長期熊市與AI泡沫破裂的開始?
從歷史統計來看,期中選舉後的股市前景通常相當樂觀。《路透社》統計,自1946年至2022年的歷次期中選舉後12個月內,標普500指數的上漲機率高達100%,平均漲幅達14.4%(中位數為13.7%),顯著優於一般年份9%的平均漲幅。
自1950年以來,美國經濟在總統任期第三年(即期中選舉次年)從未陷入衰退,標普500指數在該年份平均回報率高達20.9%。主因是前兩年實施的財政政策效益逐步顯現,且選舉不確定性消除後,市場通常偏好權力分立形成的政策僵局——通常不會出現突然的重大變動。
然而,《路透社》也提醒,當前的經濟環境存在著與歷史劇本不同的情況。
首先,是美股指數回報與企業盈利從未如此高度集中於少數幾家AI巨頭身上。白話來說,現在市場的雞蛋幾乎只放在少數幾個籃子裡,一旦龍頭企業資本支出縮減或盈利未達極高預期,指數將面臨劇烈崩塌。
還有,未來6年間預計高達10兆美元的AI投資規模,伴隨著大量高槓桿債務。這與2000年的網路科技泡沫高度相似——技術或許能改變世界,但發展過程中的過度投資與資本錯置終究需要經過清算。
不容忽視的是,當前市場定價僅預計Fed將小幅升息50個基點,對更為激進的緊縮缺乏準備。若伊朗戰爭等中東局勢持續推高能源價格,Fed在通膨壓力下將難以提供流動性支持。
至於期中選舉之後,政治影響會否就此扭轉AI展望?華爾街知名專欄作家麥金托什(James Mackintosh)提醒,民主黨雖控制國會,但總統仍掌握否決權,且政治博弈往往會尋求妥協。對於資料中心的建設限制,開發商可能採取轉移至其他監管較鬆的州、轉移至海外,甚至如馬斯克所言「轉向太空」等替代方案。此外,高盛(Goldman Sachs)日本股票策略師Bruce Kirk預測,全球資金不會輕易撤出科技領域,而是可能從純粹的資料中心建置,轉向實體AI與網路安全等延伸主題。
最終對股市的討論,仍要回歸基本面。歷史經驗顯示的是,政治驅動的恐慌性交易往往會在激情退卻後迎來修復,然而在AI資本支出面臨瓶頸、全球供應鏈重組以及貨幣政策充滿不確定性的新常態下,投資人仍得持續關注實質就業數據、企業盈利能力以及AI技術能否真正轉化為生產力提升。