

2026年美国期中选举落幕,民主党在参众两院同步席卷过半席次,开创了近年来罕见的国会大翻盘。这场政治地震在金融市场引发的连锁反应,却远超投资者的预期。选举结果揭晓次日、美国时间11月4日,市场一度因大选悬念迅速消除、政局确定性提升而出现纾解性庆祝行情,标普500指数(S&P 500)单日上涨1.6%,以科技股为主的纳斯达克100指数(Nasdaq 100)也上扬0.9%。但乐观情绪转瞬即逝,随之而来的是美股市场全面暴跌,与全球科技股的恐慌性抛售。
11月5日,投资者审视民主党全面控制国会后的政策意向,以及部分州的公投结果,市场情绪急转直下。标普500指数单日暴跌4.36%,创下自2025年4月「解放日」关税效应以来的最大单日跌幅;纳斯达克指数更是狂泻5.52%,跌幅堪比2020年3月全球Covid-19疫情爆发初期以及2025年4月市场恐慌的极端水准。华尔街股市市值单日蒸发了高达3.2兆美元,费城半导体指数更重挫12%,写下历史上第二大单日跌幅纪录,科技股挂帅的亚洲股市亦血流成河。
虽然11月7日美股主要指数(标普、费半、纳斯达克等)收红,但投资人未敢转向乐观。而辉达(Nvidia,英伟达)创办人黄仁勋卷入「中国女间谍」风暴而遭受美国情报单位调查,更为科技股前景蒙上更多不确定性。
美股为何暴跌?
美国智库「外交关系协会」(CFR)指出,华尔街的集体恐慌之所以触发,其核心因素在于市场对AI产业未来资本支出与基础建设扩展的极度疑虑。
过去两年多来,由于AI快速崛起和资料中心的需求,科技股翻涨数倍,但在2026期中选举,全美高达10个州通过了限制资料中心扩建的地方公投案,同时多位以反对资料中心无序扩张为诉求的民主党候选人顺利当选州长与国会议员,市场对AI产业未来成长的预期因此蒙上阴影。
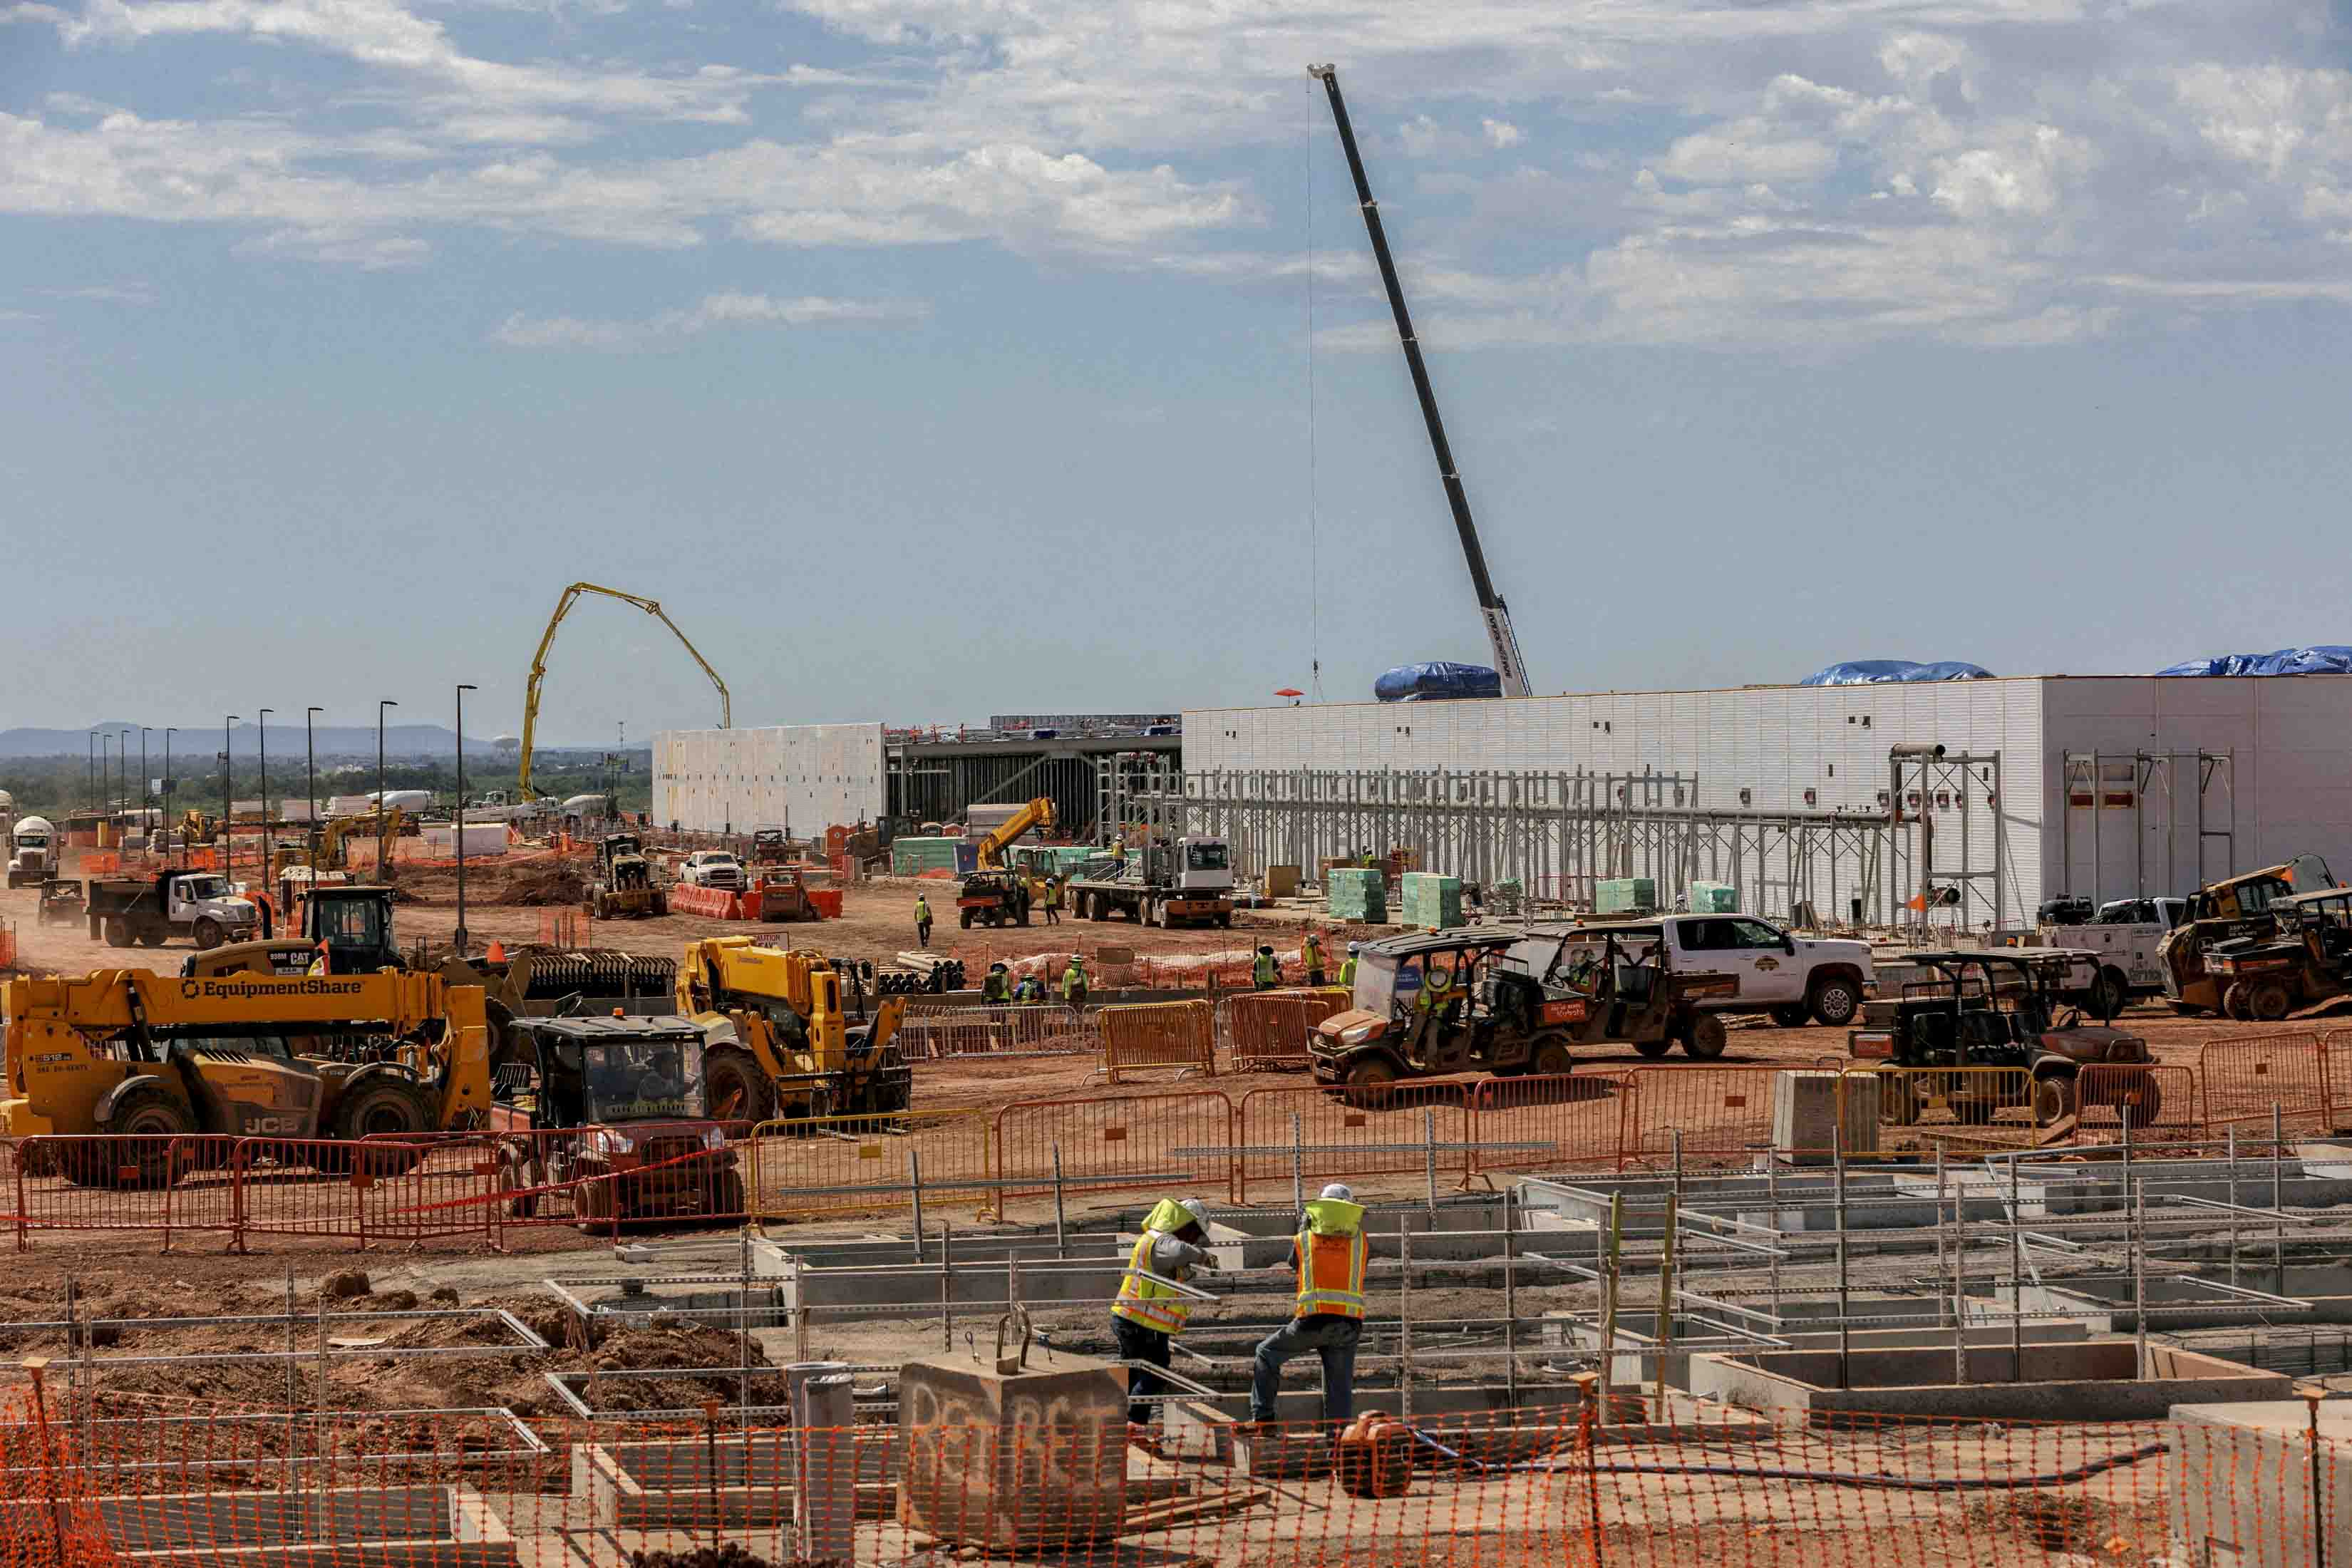
例如,击败现任德州州长阿博特(Greg Abbott)、终结共和党在德州30多年执政的希诺霍萨(Gina Hinojosa),便是反对AI资料中心扩张的新科州长之一——而德州可是占了全美AI资料中心产能预估的25%。《德州论坛报》报导,希诺霍萨当选后随即重申将暂停资料中心建置,直到德州立法机构1月开会,「以便德克萨斯人可以坐在谈判桌上,决定资料中心是否、以及如何进入他们的社区。」她主张禁止资料中心获得税务减免、要求资料中心保护社区水资源、保障现有居民不承担更高的电费,并终止开发商与地方政府签署保密协议(NDA)等。
俄亥俄州新任州长阿克顿(Amy Acton)也击败了共和党对手拉马斯瓦米(Vivek Ramaswamy),成功让俄亥俄州变天。她的政策主张是在全州建立严格的电力与水资源使用标准前,暂缓所有新资料中心项目的审查批准。此外,根据辛辛那提公共广播电台《WVXU》报导,在俄亥俄州Trenton社区,选民更以高达80%的赞成票通过禁令,直接拦截了亚马逊(Amazon)原定投资20亿美元的资料中心园区计划。
《华尔街日报》指出,全美多个州的地方居民与年轻选民,普遍对资料中心带来的高昂能源成本、土地资源挤压以及潜在环境影响表达强烈不满。市场投资者迅速意识到,民主党主导的国会与地方政府极可能对资料中心的建置祭出更严格的法规限制,从而拖慢全美AI基础建设的铺设进度。
AI「泡沬破裂」疑虑蔓延
近年美股的繁荣高度依赖少数AI科技巨头推动。截至2026年10月底,标普500指数中前八大AI相关企业(苹果、辉达、微软、Alphabet、亚马逊、Meta、特斯拉与博通)总市值已占该指数整体市值至三分之一以上。因此,当市场对AI基础建设放缓形成共识时,科技龙头股首当其冲。
在政策阴霾下,记忆体晶片龙头美光(Micron)股价在两天内狂跌23%,新兴云端资料中心运算业者CoreWeave大跌19%,晶片巨头辉达与博通(Broadcom)亦双双暴跌12%。《路透社》引述部分市场分析人士指出,过去数年全球预估AI投资狂潮会在2025至2032年间累积高达10兆美元,这股狂潮是否过热,本就有庞大的估值修正压力,期中选举的政策转向恰恰成为引爆过热部位多头踩踏的导火线。
除了基本面焦虑,市场结构性的技术卖压进一步放大跌幅。以追踪纽约证券交易所半导体指数3倍杠杆的SOXL ETF为例,该ETF在11月5日单日崩跌超过37%。巨幅波动触发了大规模的保证金补缴通知(Margin Calls),迫使杠杆投资者被迫抛售股票平仓。
联邦准备理事会(Fed)又是另一个变因。《华尔街日报》分析,民主党掌控参议院,彻底封锁了总统特朗普企图掌控Fed的野心。虽然现任主席华许(Kevin Warsh)是特朗普任命,但在民主党控制的参议院下,川普无法再强行安插其他党派色彩浓厚的理事填补空缺。
华许领导下的联准会因通膨担忧,已于9月实施自2023年以来首次升息,并在10月维持利率不变,市场预期12月可能再度升息。缺乏政治控制力的白宫无法强迫Fed降息,《路透社》指出,若中东战争等地缘政治因素导致能源价格居高不下,美股将面临高利率与成长放缓交织的「滞胀」(停滞性通膨)威胁。
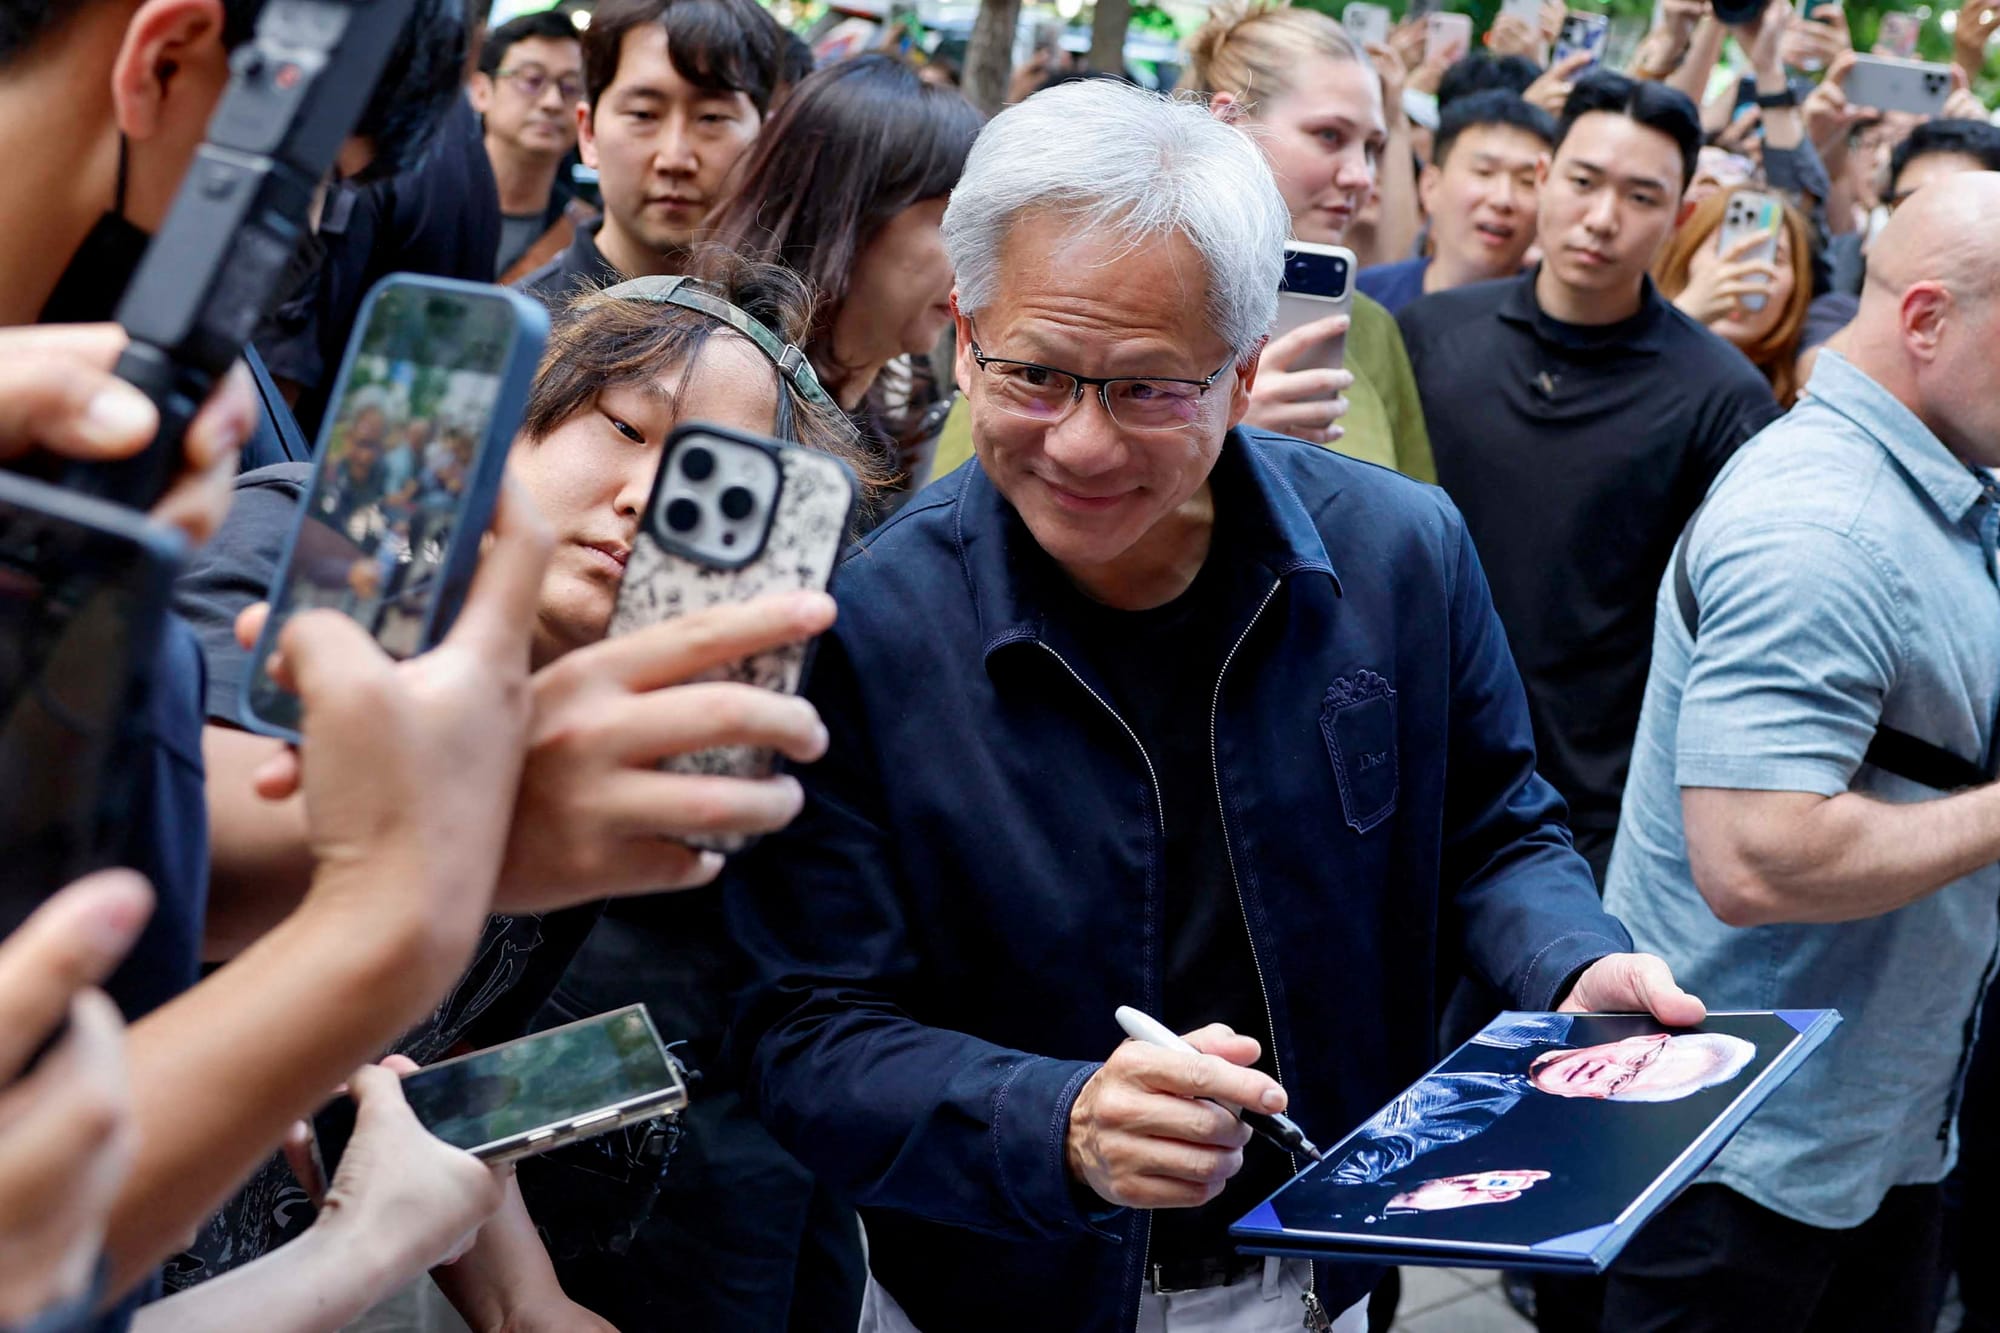
辉达创办人黄仁勋此时爆出的风流韵事,也成为AI科技股的不稳定因素之一。起初是一名经常出现在黄仁勋身边的女子黄乐(Alice Huang),被美国情报机构查出受中国国家安全部吸收,任务是搜集黄仁勋与美国AI晶片的情报,以及设法让黄仁勋游说华府,允许辉达把先进GPU出口到中国。
《金融时报》披露,美国官员认定黄仁勋与黄乐之间存在浪漫关系,美国众议院三大委员会已联名要求黄仁勋在11月18日出席闭门说明。11月8日,黄仁勋以公开信承认自己发生外遇,表示自己对不起家人以及公司。
辉达已启动内部独立调查,由外部法律单位协助,黄仁勋表示将全力配合。辉达董事会表示,目前没有理由认为国家安全或公司机密已遭泄露,并对黄仁勋的领导能力表达信心。辉达将于11月17日公布第三季度财报,届时市场对业绩的反应加上国安因素影响,会否又带来另一场股价震荡,令全世界投资人绷紧神经。
亚洲股市的半导体重灾区,与中国市场的独特防御
华尔街对AI资本支出的悲观预期,亦迅速透过全球半导体供应链传导至亚太地区,导致亚洲主要科技股市同步遭遇震荡。
韩台日半导体链首当其冲,香港阿伯丁(Aberdeen)中国股票主管Nicholas Yeo向《金融时报》指出,「亚洲市场出现的全面修正完全由美国引发,韩国与台湾企业对美国资本支出的曝险极高,是目前的焦虑核心。」
韩国综合股价指数(Kospi)重挫,其中占指数近半权重的三星电子(Samsung Electronics)与SK海力士(SK Hynix)遭大举抛售。首尔Life Asset Management主席Chaiwon Lee分析,美国的资料中心建设延宕,将直接减少对高效能记忆体晶片的需求。
身为晶片重镇的台湾,代工龙头台积电(TSMC)与供应链伙伴无一幸免,台股指数在11月5日、6日就下跌了3247点(约7.56%),且在11月6日盘中一度创下史上最大盘中跌点,暴跌3737.67点。
曾在2026年6月成为日本市值最高企业的指标性记忆体大厂铠侠(Kioxia),股价自高点以来已累计暴跌超过70%。
值得注意的是,相较于韩台日,中国科技板块对美国直接资本支出的依赖度较低,且中国政府在期中选举前后展开极为强力的救市行动。《金融时报》报导,中国为遏制股市颓势(上证沪深300指数10月暴跌8.5%,创下十多年最差单月表现),中国证监会对投资银行发出非正式的「窗口指导」,暂停新股上市(IPO)及大股东大规模减持,试图冻结市场流动性供给。包括晶片巨头长江存储(YMTC)在内的大型IPO案均被推迟。
且在11月首周,中国政府相关「国家队」资金大举涌入,追踪科创50(Star 50)与创业板(ChiNext)等科技指数的9档ETF在周二录得单日高达115亿美元净流入,创下历史第二大单日护盘纪录。11月4日,科创50指数与创业板指数分别暴涨9.9%与6.4%,香港上市的中国AI实验室如Z.AI与MiniMax亦分别大涨9.6%与7.5%。
然而,外资与机构投资者对这种高度依赖政府干预的模式看法分歧。木星资产管理(Jupiter AM)基金经理康拉德Sam Konrad直言,「这证明中国股市过度依赖政府支持,长期来看,这种体制并未能将经济成长有效转化为企业盈利成长。」Capital Economics分析师Thomas Mathews也指出,若无实质提振盈利与总体需求的财政政策,单纯限制售股与国家队买盘难以带来持久的反转。
未来股市与AI发展展望
投资者最关心的莫过于:这场暴跌究竟是短期过热修正,还是长期熊市与AI泡沫破裂的开始?
从历史统计来看,期中选举后的股市前景通常相当乐观。《路透社》统计,自1946年至2022年的历次期中选举后12个月内,标普500指数的上涨机率高达100%,平均涨幅达14.4%(中位数为13.7%),显著优于一般年份9%的平均涨幅。
自1950年以来,美国经济在总统任期第三年(即期中选举次年)从未陷入衰退,标普500指数在该年份平均回报率高达20.9%。主因是前两年实施的财政政策效益逐步显现,且选举不确定性消除后,市场通常偏好权力分立形成的政策僵局——通常不会出现突然的重大变动。
然而,《路透社》也提醒,当前的经济环境存在着与历史剧本不同的情况。
首先,是美股指数回报与企业盈利从未如此高度集中于少数几家AI巨头身上。白话来说,现在市场的鸡蛋几乎只放在少数几个篮子里,一旦龙头企业资本支出缩减或盈利未达极高预期,指数将面临剧烈崩塌。
还有,未来6年间预计高达10兆美元的AI投资规模,伴随着大量高杠杆债务。这与2000年的网路科技泡沫高度相似——技术或许能改变世界,但发展过程中的过度投资与资本错置终究需要经过清算。
不容忽视的是,当前市场定价仅预计Fed将小幅升息50个基点,对更为激进的紧缩缺乏准备。若伊朗战争等中东局势持续推高能源价格,Fed在通膨压力下将难以提供流动性支持。
至于期中选举之后,政治影响会否就此扭转AI展望?华尔街知名专栏作家麦金托什(James Mackintosh)提醒,民主党虽控制国会,但总统仍掌握否决权,且政治博弈往往会寻求妥协。对于资料中心的建设限制,开发商可能采取转移至其他监管较松的州、转移至海外,甚至如马斯克所言「转向太空」等替代方案。此外,高盛(Goldman Sachs)日本股票策略师Bruce Kirk预测,全球资金不会轻易撤出科技领域,而是可能从纯粹的资料中心建置,转向实体AI与网路安全等延伸主题。
最终对股市的讨论,仍要回归基本面。历史经验显示的是,政治驱动的恐慌性交易往往会在激情退却后迎来修复,然而在AI资本支出面临瓶颈、全球供应链重组以及货币政策充满不确定性的新常态下,投资人仍得持续关注实质就业数据、企业盈利能力以及AI技术能否真正转化为生产力提升。