

美东时间2026年10月28日,美国联邦准备理事会(Fed)结束了为期两天的利率决议会议,最终以10比2的投票结果,决定将基准利率维持在3.75%至4.00%区间。尽管美国第三季经济成长率冲上3.4%,且由伊朗战争引发的能源危机与AI投资热潮持续推升通膨压力,Fed仍选择在11月3日美国期中选举的前夕“暂停升息”。
按兵不动的Fed,与内部的鹰派异议
根据美国财经媒体《CNBC》报导,Fed公开市场委员会(FOMC)在此次会议中,以10比2的票数决议冻结利率,暂停了自9月份启动的三年来首次升息(调升一码,也就是0.25%)步调。Fed在会后声明中明确指出,“通膨率依然居高不下。”(Inflation remains elevated),并强调“累积更多资讯将有助于委员会确定适当的政策立场,以确保通膨回落至2%的目标”。
在此次决议中,两名投下反对票的理事为经济学家库克(Lisa Cook)与克里夫兰联邦准备银行现任总裁哈麦克(Beth Hammack),两人皆主张应立即升息一码。这是库克自2022年由前总统拜登提名上任以来,首次投下反对票;《CNBC》指出,库克当前正处于风波之中——现任总统川普正试图将其解职。
《纽约时报》记者史密斯(Colby Smith)分析指出,Fed的这次“按兵不动”,本质上是一场高风险的赌博。Fed官员认为,在进一步采取行动前,央行拥有适当的时间与弹性来收集更多经济数据;但前Fed经济学家、现任New Century Advisors首席经济学家萨姆(Claudia Sahm)对《纽约时报》警告,“等待并非毫无代价。如果Fed发现通膨的上行风险变成现实,未来将不得不采取更为激进的手段,届时造成的经济震荡将更为剧烈。”
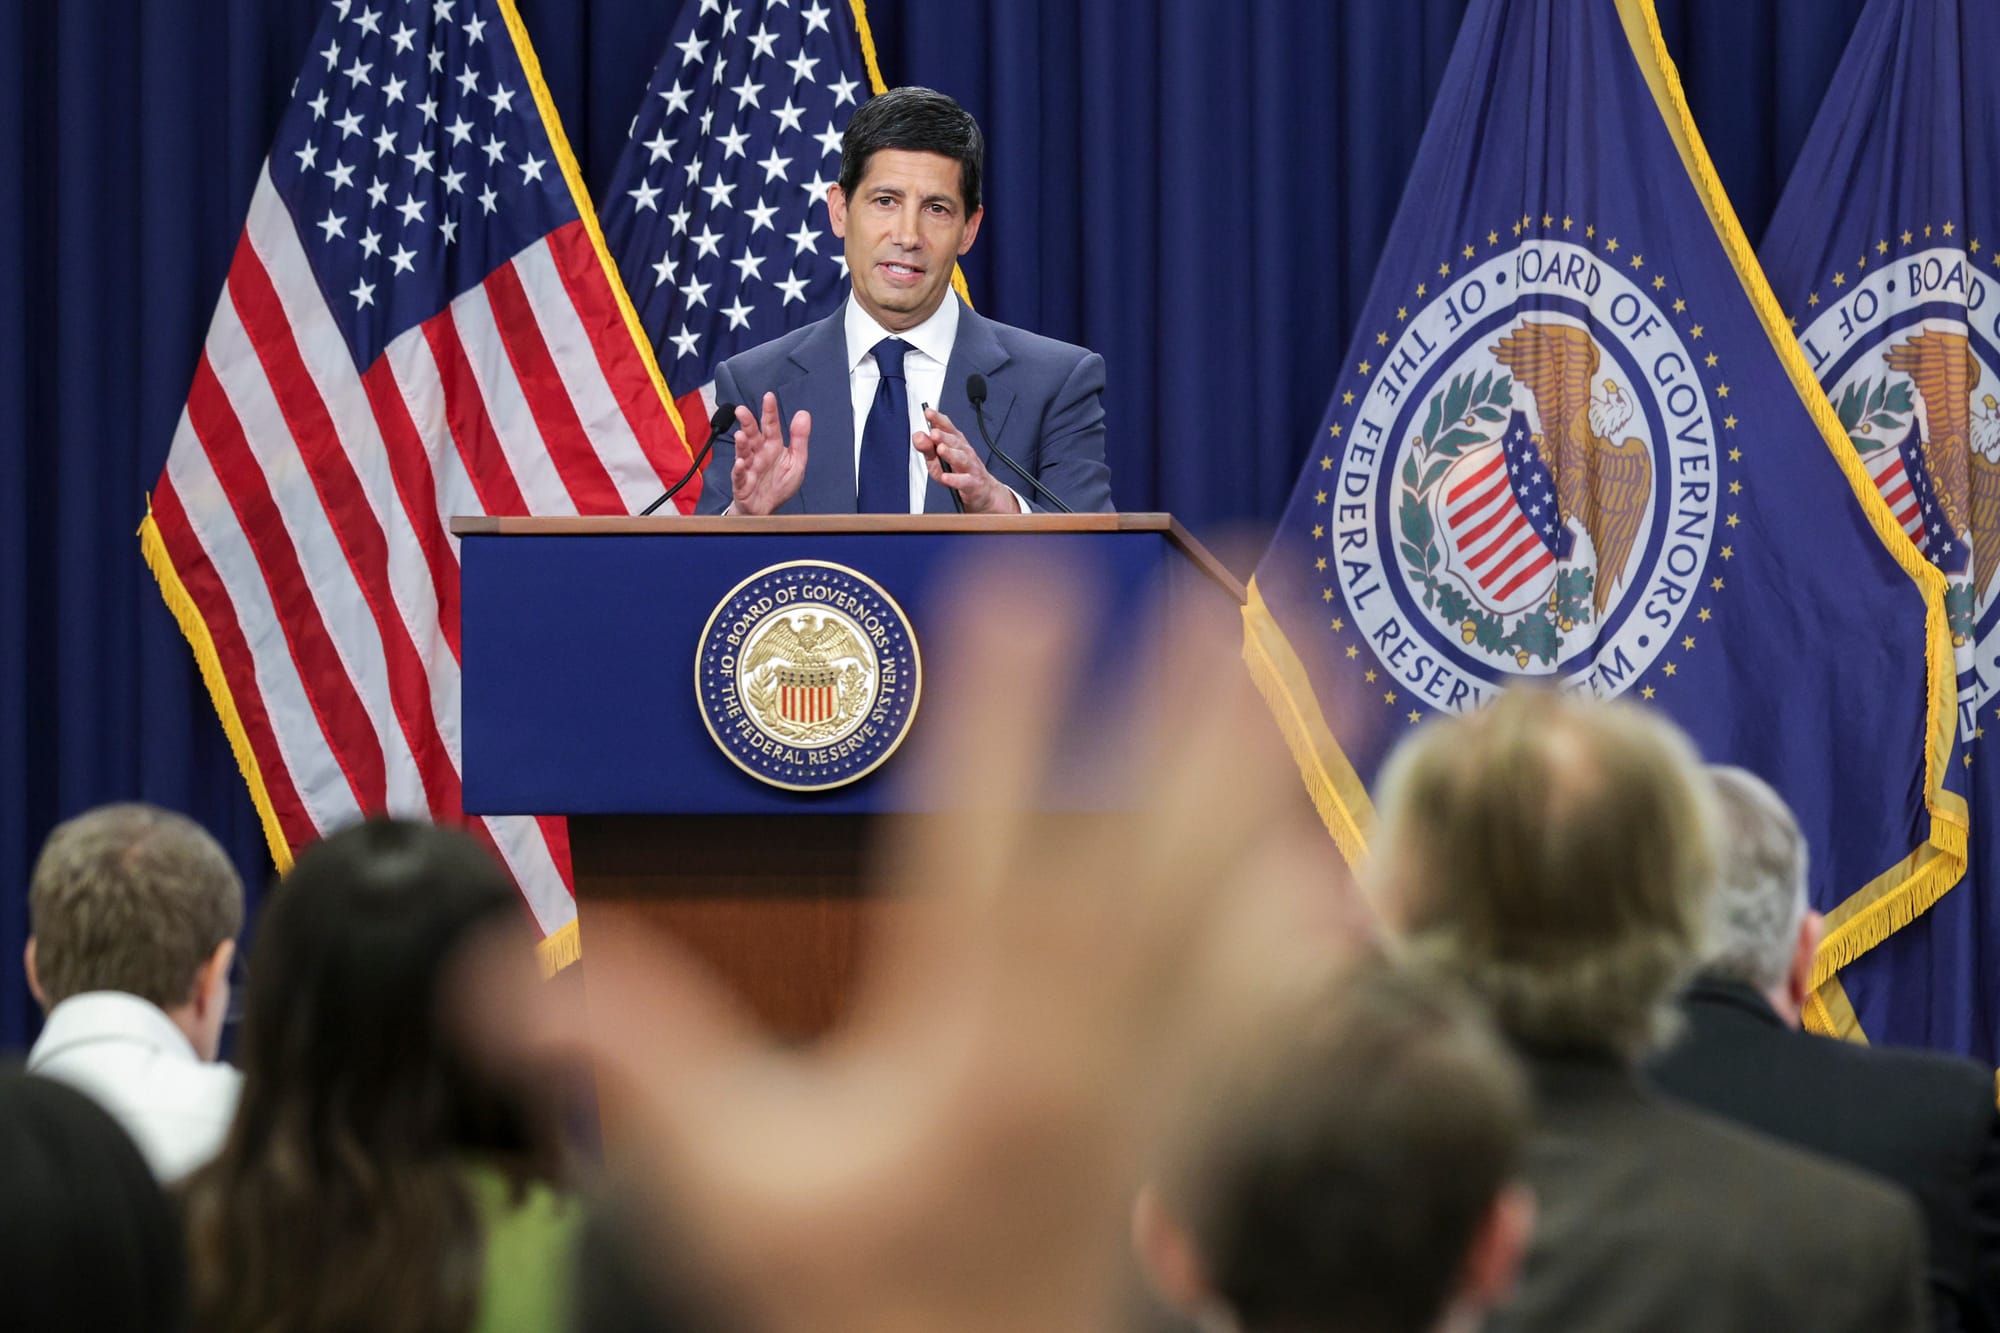
此外,Fed主席华许(Kevin Warsh)亦在宣布维持利率不变的记者会上,另宣布了一项历史性的制度改革:自2027年起,FOMC每年8次会议中,将有一场会议专门讨论长期货币政策战略,期间不进行利率投票也不发表政策声明。此举将使实际决定利率的会议减少至7次(2028年进一步减至6次),打破自1981年以来延续数十年的常规。
期中选举与Fed的“战术性暂停”
本次利率会议的时间点极为敏感——距离决定国会控制权归属的美国期中选举(11月3日)仅剩数日。
《华尔街日报》首席经济评论员艾普(Greg Ip)分析,虽然华许在记者会上极力澄清“在与同事的讨论中完全没有提及政治”,但政治现实无疑影响着决策层的思维。艾普指出,虽然Fed并无在选前暂停行动的明文规定,但在政治情势极度敏感的时刻,若无迫切升息的紧急性,央行倾向于等待环境氛围冷却。
艾普进一步表示,自川普重新执政以来,货币政策随时处于政治高压之下。川普先前曾多次猛烈抨击Fed前主席鲍威尔(Jerome Powell),并公开要求Fed大幅降息。川普当初提名华许接任主席,正是期待华许能推动更为松绑的利率政策。
而此前,华许在2026年9月份才刚主持了一次全员一致通过的升息决策,已经展现了独立性。若华许在期中选举前数天再次强行升息,必将引发川普及共和党阵营的剧烈反弹,进而耗损Fed未来的政治资本。因此,透过本次“暂停升息”,华许在不放弃抗通膨使命(市场普遍预计12月仍会升息)的前提下,成功钝化了政治权力对Fed独立性的直接冲击。
事实上,华许的任命过程本身也经历过政治风波。华许资历出色,2006年时就以仅35岁之龄,被时任总统小布希提名为Fed理事,成为Fed史上最年轻的理事。但是当川普于2026年1月提名华许接替鲍尔出任Fed主席时,司法部同时在调查前主席鲍威尔,而共和党参议员蒂利斯(Thom Tillis)为了表达对调查的不认同,也在银行委会里阻挠对华许的任命案。
直至2026年4月司法部终止调查后,华许才在国会通过提名。随后在5月13日,参议院以54比45票的极小差距,通过对华许的主席任命,创下美国历史上Fed主席确认投票分歧最大的纪录。
华许长期被视为货币政策的“鹰派”人物。他上任后多次批评Fed以前过度依赖“前瞻指引”(Forward Guidance)。面对通膨顽疾,华许公开宣称Fed正在开立“新型货币药方”(New monetary medicine)以控制物价,并直言,“如果有人认为我们会容忍通膨停留在3%左右的高位,我们要澄清这种误解。”
然而,华许的政治算计在于,如何摆荡于川普的降息期待,与市场的抗通膨需求之间。据《华尔街日报》资深记者蒂米罗斯(Nick Timiraos)分析,华许正试图建立一种“不提供预先承诺、全凭数据说话”的弹性沟通风格。
美国当前经济情况与通膨态势
升息的现实压力确实存在,美国商务部经济分析局(BEA)发布的最新数据显示,美国2026年第三季实质国内生产毛额(GDP)年化成长率高达3.4%,远超华尔街分析师预期的3.1%至3.2%。
这波强劲成长主要由AI 投资热潮和美国消费者的消费韧性所驱动,首先是企业在资料中心与高科技设备上的支出暴增,推动第三季私人固定投资大幅跃升9.4%,创下2020年疫情复甦以来的最大增幅。高盛(Goldman Sachs)近期预测,美国AI相关投资规模将达到GDP的1.9%。
消费者方面,《金融时报》报导指出,美国的个人消费支出成长 3.8%,显示消费者在面对高物价时仍展现出极强的消费意愿。Edward Jones首席经济学家詹姆斯‧麦坎(James McCann)对此表示,“强悍的美国消费者与初兴的AI投资热,正持续推动美国经济以高于趋势的速度扩张。”
然而,亮眼的GDP数字背后,掩盖了严峻的通膨现实与K型经济分化——受伊朗战争引发的全球石油与柴油价格暴涨影响,美国9月消费者物价指数(CPI)同比冲上3.7%;而Fed最看重的个人消费支出(PCE)物价指数年增率亦攀升至3.6%。
此外,尽管美国失业率维持在低位,但9月新增非农就业仅2.9万人,且扣除通膨后的实质每小时薪资已连续6个月下降。低收入家庭受到能源与食品价格上涨的打击最为沉重。KPMG 首席经济学家斯旺克(Diane Swonk)直言,“经济虽然展现出惊人的韧性,但许多普通民众根本感受不到——因为累积的通膨是真实存在的,物价对太多人来说依然太高。”
Fed决议后的市场影响与未来政策展望
联准会“暂停升息”的决策公布后,金融市场反应可谓错综复杂。先是政策敏感的美国2年期国债殖利率微幅下跌4个基点至4.70%;然而,长天期国债殖利率却略有上升,显示债券市场对长期通膨风险依然存在疑虑。
根据CME Group的FedWatch工具显示,期货市场预测Fed于12月FOMC会议上继续升息一码的机率,已飙升至85%左右,并预计2027年初可能还会再升息一至两次。高盛资产管理公司全球固定收益主管海格(Kay Haigh)也明确表示,“我们预计Fed将在 12 月恢复升息。”
华许则针对 AI 热潮与利率关系提出了独特见解,他反驳了市场上“AI产业有充沛现金流、对高利率免疫”的传统说法,强调“利率会渗透进各个缝隙(Interest rates get in the cracks),直接或间接影响几乎所有事物。”
《华尔街日报》报导指出,随着越来越多科技公司为建构AI基础建设与资料中心,转向债券市场融资,借贷成本的高涨已开始让风险较高的企业承受压力。另一方面,高利率正对房屋市场、家电制造业(如惠而浦公司预期亏损)及低收入消费者造成严重打击。UBS首席美国经济学家平格尔(Jonathan Pingle)形容,“Fed现在简直需要两种利率——一种给火热的AI产业与股市,另一种给其他所有承受压力的实体经济。”
Bianco Research 总裁比安科(Jim Bianco)则更直接提出质疑:在GDP与通膨双双高于预期的背景下,Fed为何不立即升息?
这正是华许面临的核心挑战,若12月前公布的通膨数据未能如期降温,Fed将不得不再次开立“货币猛药”;届时,在期中选举尘埃落定后,华许与Fed将面临更为严峻的抗通膨硬仗。